生活費や学費を借りて返す|生活福祉資金貸付制度は資金4種類【令和8年度】
生活費や学費など、まとまったお金を借りられる制度です。
貸付すべての子育て家庭が対象 公開・ 更新
みさき友達から「生活福祉資金っていう制度で、まとまったお金を借りられるらしいよ」って聞いたんですけど、これってひとり親向けの制度なんですか?
藤井先生結論から言うと、
ひとり親専用の制度ではありません。生活福祉資金貸付制度は、低所得世帯・障害者世帯・高齢者世帯など、生活に困ったときにお金を他から借りることが難しい
世帯全般を対象にした、全国共通の制度です。実施しているのは都道府県社会福祉協議会で、窓口は市区町村の社会福祉協議会(社協)になります。
みさきひとり親専用じゃないなら、私には関係ない話ですか?
藤井先生そんなことはありません。母子家庭・父子家庭も「低所得世帯」の要件を満たせば対象になりますし、ひとり親家庭には別に
母子父子寡婦福祉資金貸付金というひとり親専用の貸付制度もあります。この記事では、生活福祉資金がどんな制度かに加えて、どちらを使うべきかの考え方も後半で整理します。
みさきありがとうございます。あと、これって「借りる」って言いましたよね。もらえるお金ではないんですか?
藤井先生そのとおりです。これは借りるお金で、返済が必要です。児童扶養手当のような「もらえる」手当とは仕組みがまったく違います。据置期間が終われば返済が始まり、資金の種類によっては利子もつきます。「借りたら返す」という前提を最初にしっかり押さえておきましょう。
生活福祉資金貸付制度とは
藤井先生一言でいうと、資金の貸付と相談支援をセットで行う制度です。単にお金を貸すだけでなく、生活を立て直すための相談も一緒に受けられる点が特徴です。
藤井先生はい、大きく4つに分かれます。それぞれ使いみちも上限額もまったく違うので、まず全体像を見てみましょう。
藤井先生ひとり親家庭に関係が深いのは、総合支援資金・福祉資金・教育支援資金の3つです。不動産担保型生活資金は高齢者世帯向けなので、この記事では概要にとどめます。
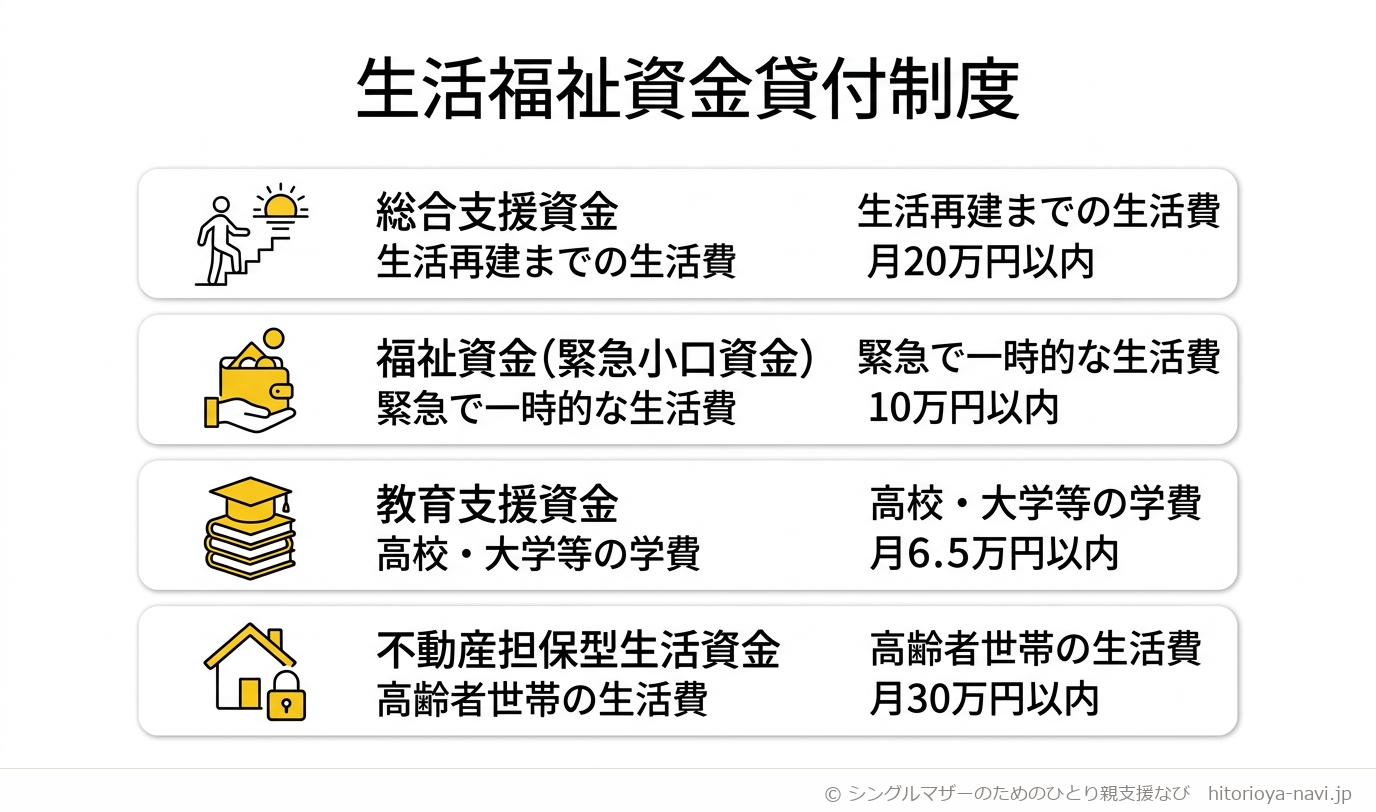
みさき名前だけ見るとどれも似ていて混乱しそうです。
藤井先生そうですね。次の章で、それぞれの上限額や返し方の条件を一つずつ整理していきます。
資金の種類ごとの上限額・据置期間・返済期限
みさきそれぞれ、いくらまで借りられて、いつまでに返せばいいんですか?
藤井先生資金の種類ごとに、借りられる上限額(貸付限度額)・返済が猶予される期間(据置期間)・返し終える期限(償還期限)がすべて別に決まっています。令和8年9月時点の厚生労働省の公表条件をそのまま表にしました。
※上限額は「借りられる上限」であって、全員がこの金額を借りられるという意味ではありません。実際の貸付額は世帯の状況や償還の見込みをもとに個別に決まります。また、連帯保証人を立てない場合の利子は、据置期間中はつかず、据置期間が終わったあとからかかります。
みさき教育支援費は「月6.5万円以内」って書いてありますけど、これは毎月振り込まれるということですか?
藤井先生「月額いくらまで借りられるか」という上限の計算単位が月額、という意味です。実際にどのくらいの頻度でお金を受け取れるかは、資金の種類や貸付けの決定内容によって変わるので、申込み時に社会福祉協議会に確認してください。振込のタイミングを勝手に「毎月」と思い込まないことが大事です。
みさきなるほど、上限の単位と、実際に振り込まれるタイミングは別ということですね。福祉費の580万円はかなり大きい金額ですけど、誰でも借りられるんですか?
藤井先生いいえ。580万円は上限額の目安の中で最大のケースで、実際には用途ごとに個別の上限が決まっています。たとえば技能を習得する期間が6か月程度なら130万円、3年以内なら580万円、というように、目的と期間に応じて金額が変わります。返す期間も用途ごとに目安が決まっていて、たとえば技能習得の費用なら8年、冠婚葬祭の費用なら3年が目安です。表の20年以内は、一番外側の上限です。福祉費を申し込むときは、民生委員による調査書(意見書)の提出が必要になるのも特徴です。
みさき用途によってこんなに幅があるんですね。次は、コロナのときによく聞いた緊急小口資金について詳しく知りたいです。
緊急小口資金 ─ コロナ特例とは別の制度です
みさき緊急小口資金って、コロナのときにニュースでよく聞いた気がします。あれと同じ制度ですか?
藤井先生コロナ特例貸付と現在の緊急小口資金は別の制度です。特例貸付は新規の申請受付が2022年9月末で終了しています。今インターネットで検索すると、当時の特例貸付の情報(貸付上限20万円、無利子・保証人不要など)がまだ上位に出てくることがありますが、それは現行の制度の条件ではありません。
みさきじゃあ、今使える緊急小口資金の条件を教えてください。
藤井先生現行の緊急小口資金は、貸付限度額は10万円以内で、据置期間は貸付けの日から2か月以内、償還期限は据置期間経過後12か月以内、利子は無利子、連帯保証人も不要です。「緊急かつ一時的に生計の維持が困難となった場合」に貸し付ける少額の資金という位置づけで、生活保護費や初回給与が支給されるまでのつなぎ資金として使われることが多い資金です。
緊急小口資金の特例貸付は終了しています
2020年度から2022年度にかけて実施された「緊急小口資金等の特例貸付」(新型コロナウイルス感染症対応)は、2022年9月末で新規の申請受付を終了しました。現在申し込めるのは、この記事で説明している通常の緊急小口資金(貸付限度額10万円以内)です。特例貸付を過去に借りた方の返済・免除に関する相談は、借入れをした社会福祉協議会に確認してください。
みさき特例と今の制度、上限額も条件も違うんですね。混同しないよう気をつけます。緊急小口資金以外の資金も、自立相談支援の相談を受けないと使えないって聞いたんですが、本当ですか?
藤井先生自立相談支援事業の利用は、総合支援資金と緊急小口資金だけの原則要件です。福祉資金(福祉費)や教育支援資金には、この要件はありません。ただし、すでに就職が決まっている場合や、病気などで一時的に生活費が足りない場合などは、この要件の対象外とされています。相談窓口である市区町村社会福祉協議会が、自立相談支援機関への案内もあわせて行ってくれます。次は、誰が対象になるのかを詳しく見ていきましょう。
対象になる世帯の条件
みさき「低所得世帯」って、具体的にどのくらいの収入だと対象になるんですか?
藤井先生生活福祉資金の対象世帯は3つに分かれていて、それぞれ要件が違います。
※総合支援資金と教育支援資金は低所得世帯だけが対象です。障害者世帯・高齢者世帯が利用できるのは福祉資金(福祉費・緊急小口資金)にかぎられます。
みさき「市町村民税非課税程度」というのは、具体的な年収の基準があるということですか?
藤井先生目安として示されている水準で、実際の所得基準は市区町村社協との相談で判断されます。「うちは非課税世帯じゃないから絶対にダメ」と決めつけず、まずは窓口に相談してみることをおすすめします。ひとり親家庭で、パート収入などにより住民税がかからない程度の所得であれば、低所得世帯として対象になる可能性があります。
みさき私みたいなパート収入の母子家庭でも、対象になる可能性はあるということですね。生活保護を受けている場合はどうなるんでしょうか?
藤井先生生活保護を受けている場合は、資金の種類によって扱いが分かれます。
生活保護を受けている場合は、福祉事務所が「その世帯の自立を促すために必要」と認めたときに借りられます。実際には、冷蔵庫やエアコンなど日常生活に一時的に必要なものの購入にあてられている例が多いようです。一方で総合支援資金は、生活保護など他の公的な給付・貸付けを現に受けられないことが要件のひとつになっているため、生活保護を受けている間は対象になりません。
借りたお金で保護費が減るわけではありません。運営要領では、貸付金は原則として収入認定で収入から除外され、返済しているお金も収入認定で差し引いて計算されるとされています。生活保護を受けている、または受けようか迷っている場合は、担当のケースワーカーや福祉事務所と、社会福祉協議会の両方に早めに相談してください。生活保護制度そのものについては、
生活保護制度の記事でくわしく説明しています。
みさきわかりました。次は、よく聞く「連帯保証人」の話を教えてください。正直、保証人を頼める人がいないので不安です。
連帯保証人がいなくても申請はできます
みさき保証人を頼める親族や知人がいないと、そもそも申請すらできないんですよね?
藤井先生いいえ、連帯保証人がいなくても申請自体はできます。総合支援資金と福祉資金(福祉費)は、原則として連帯保証人を立てる形になっていますが、連帯保証人を立てられない場合でも貸付を受けること自体は可能です。その代わり、利子の扱いが変わります。
みさき保証人を頼まなくても大丈夫なんですね、ちょっと安心しました。でも利子が変わるとのことですが、具体的にはどう違うんですか?
藤井先生保証人ありなら無利子、なしなら年1.5%です。ただし、緊急小口資金と教育支援資金(教育支援費・就学支度費)は、連帯保証人の有無にかかわらずどちらも無利子です。教育支援資金の場合は連帯保証人こそ不要ですが、代わりに世帯内で子ども本人が連帯借受人になる必要があります。また、就職・転職・就学や技能習得のために福祉費を借りる場合は、世帯の生計中心者などが「連帯借受人」として加わることになっていて、その場合は原則として連帯保証人は必要とされず、利子の扱いも連帯保証人を立てたものとみなされます。つまり身内以外に保証人を頼まなくても無利子になる場合があります。自分のケースがこれに当たるかは、社会福祉協議会で確認してください。
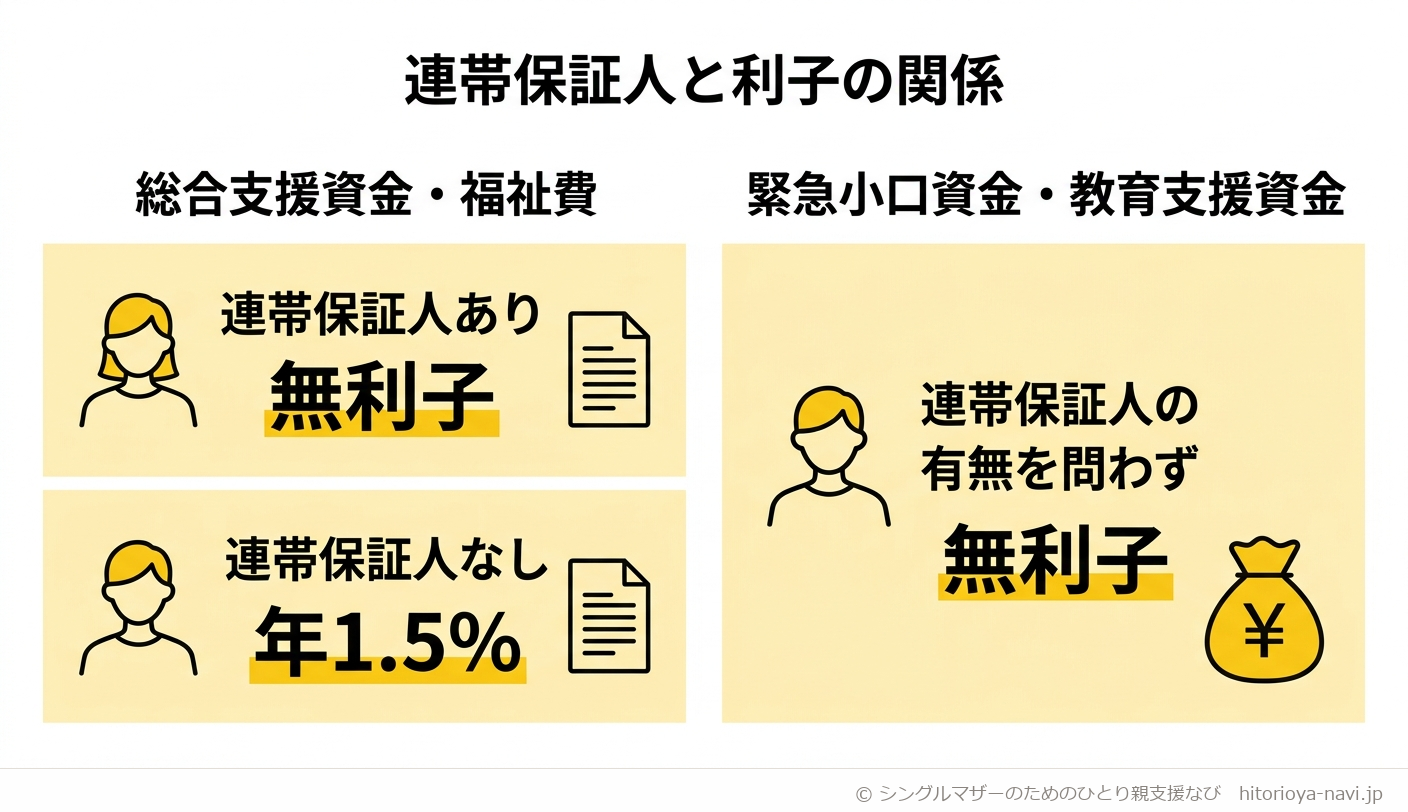
みさき図で見ると分かりやすいです。教育支援資金の「連帯借受人」って、連帯保証人とは違うものなんですか?
藤井先生呼び方も役割も別のものです。連帯借受人は借受人(お金を借りる本人)と同じ立場でお金を借りたことになる人で、借受人と連帯して返済義務を負います。連帯保証人は、借受人が返せなくなったときに代わりに返す義務を負う人という位置づけです。教育支援資金では、親が借受人として申し込む場合、子どもが連帯借受人になるのが一般的な形です。
みさき借りる側の子どもにも返済の義務がつくということですね。心に留めておきます。次は、実際にどうやって返していくのかを教えてください。
返済のしくみ ─ 据置期間・返済期限・免除の条件
藤井先生据置期間が終わったあとから返済(償還)が始まります。据置期間は資金の種類ごとに違い、たとえば緊急小口資金は貸付けの日から2か月、教育支援資金は卒業後6か月です。据置期間のあいだは返済しなくてよい猶予期間ですが、その後は決められた償還期限内に、月払いなどで少しずつ返していく形になります。
藤井先生返済が遅れると、督促のほかに延滞利子がつきます。延滞している元金に年3.0%の割合で、返すのが遅れた日数に応じてかかります(災害などやむを得ない事情があると認められるときは除きます)。無利子の緊急小口資金や教育支援資金でも、延滞すればこの延滞利子はつきます。返済の開始を遅らせる「償還猶予」という仕組みもあり、災害や病気などやむを得ない事情で返せなくなったときは、申請して猶予を受けられる場合があります。教育支援資金では、卒業後にさらに進学して在学しているあいだ、償還を猶予できるとされています。生活状況が変わって返済が難しくなったときは、滞納してしまう前に、貸付を受けた社会福祉協議会へ早めに相談することが大切です。
藤井先生あります。ただしそれはごく限られた特別な事情があるときだけで、誰でも申請すれば免除になる仕組みではありません。死亡その他やむを得ない事情によって返せなくなったと認められるときに、返済していない額の全部または一部が免除されることがあります。
藤井先生免除は死亡等やむを得ない事情がある場合に限られるものです。「借りたけれど、返さなくてよくなるかもしれない」と考えて申し込む制度ではなく、原則として返済が必要な貸付だと理解しておいてください。次は、ひとり親家庭ならではの疑問、母子父子寡婦福祉資金貸付金とどちらを使うべきかを整理します。
ひとり親なら生活福祉資金と母子父子寡婦福祉資金、どちらを使う?
みさき冒頭で少し出てきましたが、ひとり親家庭には
母子父子寡婦福祉資金貸付金っていう別の貸付制度もあるんですよね。どちらを使えばいいのか迷います。
藤井先生どちらも「借りて返す」制度である点は同じですが、対象・窓口・利子の条件が違います。表で比べてみましょう。
みさきこうして並べると、教育費や生活費で迷ったときは、ひとり親専用の制度の方が有利なことが多そうですね。
藤井先生教育関係の資金は母子父子寡婦福祉資金の方が低利になりやすいのは事実です。それとは別に、順序も決まっています。厚生労働省の運営要領では、母子父子寡婦福祉資金など他の公的な貸付けを受けている方は、原則として生活福祉資金(福祉資金・教育支援資金)の貸付対象としないとされていて、母子父子寡婦福祉資金で必要な費用を賄えないと認められるときに限り、生活福祉資金の対象になるとされています。ひとり親家庭はまず母子父子寡婦福祉資金から検討する順番になるので、先にひとり親家庭相談窓口に相談し、そこで足りないぶんについて社会福祉協議会に相談する、という進め方が確実です。同じ用途のお金を両方から重ねて借りることは基本的にできないので、その点も窓口で必ず確認してください。
みさき両方の窓口に確認する、というのがポイントなんですね。それでは、実際の申請の流れを教えてください。
申請の流れ
みさき実際に借りるとなったら、どういう手順で進むんですか?
藤井先生おおまかな流れはこのようになります。手順や必要な期間は資金の種類や自治体によって多少異なるので、目安として見てください。
ステップ
- お住まいの市区町村社会福祉協議会(または民生委員)に相談する
- 資金の種類を確認し、必要書類を教えてもらう(総合支援資金・緊急小口資金の場合は、自立相談支援機関への相談もあわせて行う)
- 申込書類をそろえて市区町村社会福祉協議会に提出する
- 都道府県社会福祉協議会で審査が行われる(福祉費は民生委員の調査書の提出も必要)
- 貸付の決定後、借用書などの契約書類を取り交わす
- 決定した内容にもとづいてお金が交付される
- 据置期間の終了後、決められた償還期限にそって返済していく
みさき「入金までどのくらいかかるか」が気になるんですが、目安はありますか?
藤井先生公式サイトには、申込みから入金までの具体的な日数は明記されていません。審査には一定の期間がかかるため、緊急小口資金のように急な出費に備える資金であっても、即日で受け取れるとは限りません。いつまでにお金が必要かをはっきり伝えたうえで、できるだけ早めに市区町村社会福祉協議会へ相談することが大切です。
みさきわかりました。必要な書類についても教えてください。
必要書類
藤井先生必要書類は、資金の種類や世帯の状況、市区町村によって異なります。以下は一例です。窓口へ行く前に、必ずお住まいの市区町村社会福祉協議会へ確認してください。
相談に行く前に整理しておくと話がスムーズなこと
- 何のために、いくら必要か(使いみちと金額)
- 今の世帯の収入や家計の状況
- すでに利用している、または検討中の他の公的な支援制度
- 連帯保証人になれる人がいるかどうか
みさきこれを整理してから窓口に行けば、相談がスムーズに進みそうです。最後に、注意しておくべき点をまとめて教えてください。
注意点
借りるお金であることを忘れずに
生活福祉資金貸付制度は、児童扶養手当のような「もらえる」手当ではなく、返済が必要な「貸付」です。据置期間が終われば返済が始まり、資金の種類によっては利子もつきます。借りる前に、いつからいくら返していくことになるのかを、窓口で具体的に確認してください。
みさき「借りるお金」であることは、しっかり覚えておきます。ここまでの内容を、最後に表でまとめてもらえますか?
生活福祉資金貸付制度の基本情報まとめ
併用できる他の支援制度
みさきこの制度と一緒に使える、他の支援制度もあれば知りたいです。
藤井先生ひとり親家庭の場合、まず比較・検討してほしいのが
母子父子寡婦福祉資金貸付金です。こちらはひとり親・寡婦専用の貸付制度で、教育関係の資金では無利子になる場合もあります。どちらも使えそうなときは、両方の窓口にそれぞれ相談し、対象になるかどうかと、同じ用途で重ねて借りられないかを確認してください。
みさき貸付ではなく、返さなくていい制度とはどう住み分けたらいいんでしょうか?
藤井先生生活そのものを支える制度としては
生活保護制度があります。生活保護は最低限度の生活を保障するための制度で、生活福祉資金とは目的も審査の考え方も異なります。すでに生活保護を受けている場合や、これから生活保護の相談も考えている場合は、生活福祉資金の相談とあわせて、福祉事務所やケースワーカーにも状況を伝えておくと、案内がスムーズになります。また、総合支援資金や緊急小口資金を利用する際は、生活困窮者自立支援制度の自立相談支援事業とセットで進めることが原則になっているので、生活全体の立て直しを考えるときは、そちらの相談窓口もあわせて活用してください。
公式情報・問い合わせ先
問い合わせ先
- 制度の詳細・最新情報: 厚生労働省 生活福祉資金貸付制度
- 貸付条件の一覧(資金の種類ごとの限度額・据置期間・償還期限): 生活福祉資金貸付条件等一覧
- 相談・申込み窓口: お住まいの市区町村社会福祉協議会(連絡先が分からないときは都道府県社会福祉協議会へ)
- 生活福祉資金貸付制度に関するコールセンター: 0120-46-1999(受付時間: 平日9時00分〜17時00分)
※本記事は令和8年9月時点の公表情報をもとに作成しています。生活福祉資金貸付制度の対象世帯の認定、貸付上限額、必要書類、審査の期間などは、個別の状況や市区町村によって異なります。最新情報は、お住まいの市区町村社会福祉協議会の窓口でご確認ください。